Domain grundstück-bewerten.de kaufen?
Wir ziehen mit dem Projekt
grundstück-bewerten.de um.
Sind Sie am Kauf der Domain
grundstück-bewerten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundstück-bewerten.de kaufen?
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **

Ähnliche Suchbegriffe für Passivseite
Top-Angebote
Produkte zum Begriff Passivseite:
-
Immobilie geerbt?, Fachbücher von Matthias NöllkeSie haben ein Haus oder eine Wohnung geerbt? Herzlichen Glückwunsch! Doch nun gibt es viele Fragen zu klären und Entscheidungen zu treffen. Matthias Nöllke bietet Ihnen einen Leitfaden und zeigt Ihnen den Weg vom Erbe zum Eigentum. Er gibt wertvolle Hinweise für die Entscheidung, ob die Immobilie vermietet, selbst genutzt oder verkauft werden soll. Sie erfahren, wann Sie die Immobilie in Besitz nehmen dürfen, worauf Sie bei der Besichtigung achten müssen, welche Verträge Sie überprüfen sollten und wie Sie mit bestehenden Mietverhältnissen umgehen. Auch das Konfliktthema Erbengemeinschaft und steuerliche Aspekte werden behandelt. Darüber hinaus enthält das Buch nützliche Musterbriefe, Formulare, Checklisten und Entscheidungshilfen. Inhalte: - Vom Erben zum Eigentum: gesetzliche Erbfolge, Nachlassverzeichnis, Erbschein, Einblick ins Grundbuch, Annehmen oder Ausschlagen des Erbes - Die Immobilie besichtigen: Vorbereitung und Ablauf - Vertragscheck: übernehmen, kündigen, nachverhandeln? - Die Erbengemeinschaft: Warum es hier häufig zum Streit kommt und wie man jetzt am besten vorgeht - Bestehende Vermietung: Check Mietvertrag und Miethöhe, Kündigung wegen Eigenbedarf - Was es bedeutet, wenn das eigene Elternhaus verkauft werden soll - Steuern und Finanzen: Erbschaftssteuer, Grundsteuer, Steuererklärung der Erbengemeinschaft, Kalkulation Instandhaltung und Sanierung Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
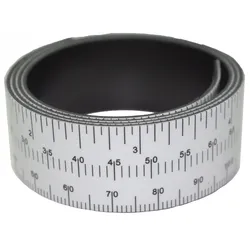
CONDOR 1339 magnetisches Maßstabslineal Fotodokumentation Unfallschaden Kratzer Dellen GutachterCONDOR 1339 Maßstabsleiste magnetisch und flexibel Länge 600mm Beschreibung: flexible und magnetische Maßstabsleiste geeignet zur Fotodokumentation von Kratzern und Dellen z. B. bei Unfallschäden hält auf jeder magnetischen Oberfläche technische Daten: Länge: 600mm Breite: 20mm 3 Skaleneinteilung: 1 x Skala in mm 1 x Skala 1r =1,57mm 1 x Skala in ZOLL7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **
-
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **

Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
Top-Angebote
Produkte zum Begriff Passivseite:
-
Bewertung einer Revitalisierung mittels fischökologischer Gutachten, Taschenbuch von Karin Meyer, AV Akademikerverlag, 978-3-639-47312-4Bewertung Einer Revitalisierung Mittels Fischökologischer Gutachten, Taschenbuch Von Karin Meyer, Av Akademikerverlag, 978-3-639-47312-4, Seitenanzahl: 11632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Einfluss hat die Wahl des Abschreibungsmodells auf die Wertermittlung von Immobilien? Grundlagen und Arten der Wertermittlung, Taschenbuch vonWelchen Einfluss Hat Die Wahl Des Abschreibungsmodells Auf Die Wertermittlung Von Immobilien? Grundlagen Und Arten Der Wertermittlung, Taschenbuch Von Martin Henschelchen, Grin, 978-3-668-16166-5, Seitenanzahl: 14047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilie geerbt?, Fachbücher von Matthias NöllkeSie haben ein Haus oder eine Wohnung geerbt? Herzlichen Glückwunsch! Doch nun gibt es viele Fragen zu klären und Entscheidungen zu treffen. Matthias Nöllke bietet Ihnen einen Leitfaden und zeigt Ihnen den Weg vom Erbe zum Eigentum. Er gibt wertvolle Hinweise für die Entscheidung, ob die Immobilie vermietet, selbst genutzt oder verkauft werden soll. Sie erfahren, wann Sie die Immobilie in Besitz nehmen dürfen, worauf Sie bei der Besichtigung achten müssen, welche Verträge Sie überprüfen sollten und wie Sie mit bestehenden Mietverhältnissen umgehen. Auch das Konfliktthema Erbengemeinschaft und steuerliche Aspekte werden behandelt. Darüber hinaus enthält das Buch nützliche Musterbriefe, Formulare, Checklisten und Entscheidungshilfen. Inhalte: - Vom Erben zum Eigentum: gesetzliche Erbfolge, Nachlassverzeichnis, Erbschein, Einblick ins Grundbuch, Annehmen oder Ausschlagen des Erbes - Die Immobilie besichtigen: Vorbereitung und Ablauf - Vertragscheck: übernehmen, kündigen, nachverhandeln? - Die Erbengemeinschaft: Warum es hier häufig zum Streit kommt und wie man jetzt am besten vorgeht - Bestehende Vermietung: Check Mietvertrag und Miethöhe, Kündigung wegen Eigenbedarf - Was es bedeutet, wenn das eigene Elternhaus verkauft werden soll - Steuern und Finanzen: Erbschaftssteuer, Grundsteuer, Steuererklärung der Erbengemeinschaft, Kalkulation Instandhaltung und Sanierung Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
-
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **
-
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **
-
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **
Ähnliche Suchbegriffe für Passivseite
-
CONDOR 1339 magnetisches Maßstabslineal Fotodokumentation Unfallschaden Kratzer Dellen GutachterCONDOR 1339 Maßstabsleiste magnetisch und flexibel Länge 600mm Beschreibung: flexible und magnetische Maßstabsleiste geeignet zur Fotodokumentation von Kratzern und Dellen z. B. bei Unfallschäden hält auf jeder magnetischen Oberfläche technische Daten: Länge: 600mm Breite: 20mm 3 Skaleneinteilung: 1 x Skala in mm 1 x Skala 1r =1,57mm 1 x Skala in ZOLL7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Die hoheitliche Einbindung sachverständiger Stellen in naturwissenschaftlich-technisch komplexen Zulassungsverfahren., Taschenbuch von JohannesDie Hoheitliche Einbindung Sachverständiger Stellen In Naturwissenschaftlich-technisch Komplexen Zulassungsverfahren., Taschenbuch Von Johannes Schulte, Duncker & Humblot, 978-3-428-18127-8, Seitenanzahl: 574129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 28 cm Expertise+ G33306Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 29,8 cm, Farbe: schwarz Tefal Pfanne 28 cm Expertise+ G33306 Die Pfanne Tefal Expertise+ 28 cm wurde für maximale Widerstandsfähigkeit und den täglichen Gebrauch entwickelt. Ihre hocheffiziente Antihaftbeschichtung in Steino27,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **
-
Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
-
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.